Créer une société civile immobilière pour acheter à plusieurs sans passer par l’indivision, préparer une transmission ou isoler un investissement locatif : l’idée est souvent bonne. Le piège arrive au moment du prêt. Beaucoup d’emprunteurs découvrent à la banque que la société n’emprunte pas « seule », que certains établissements ne financent aucune SCI présentée par un courtier, et que le choix entre impôt sur le revenu et impôt sur les sociétés, fait vite au moment des statuts, change la manière dont le dossier est lu.
Cet article décrit ce que regarde un banquier devant un prêt immobilier en SCI, ce que nous constatons dans les dossiers que suit notre cabinet en Gironde et dans les Deux-Sèvres, et ce qu’un courtier fait concrètement, à quel moment. Il dit aussi ce que le courtage ne règle pas.
Une SCI emprunte, mais la banque regarde ses associés
Une SCI réunit au moins deux associés. Elle signe l’acte d’achat et l’offre de prêt en son nom propre. La loi ne l’isole pourtant pas de ceux qui la composent : les associés répondent indéfiniment des dettes de la société, à proportion de leur part dans le capital (article 1857 du Code civil). Un créancier doit d’abord poursuivre la SCI, et il ne se tourne vers les associés qu’une fois cette démarche restée sans effet (article 1858).
C’est pourquoi le banquier ne s’arrête pas à la société. Il demande les revenus, les crédits en cours et le patrimoine de chaque associé, comme pour un prêt personnel. Il calcule leur taux d’endettement en y ajoutant leur part des mensualités de la SCI. Et il demande souvent, en plus de la garantie prise sur le bien, la caution personnelle des associés.
Les loyers ne comptent jamais en entier
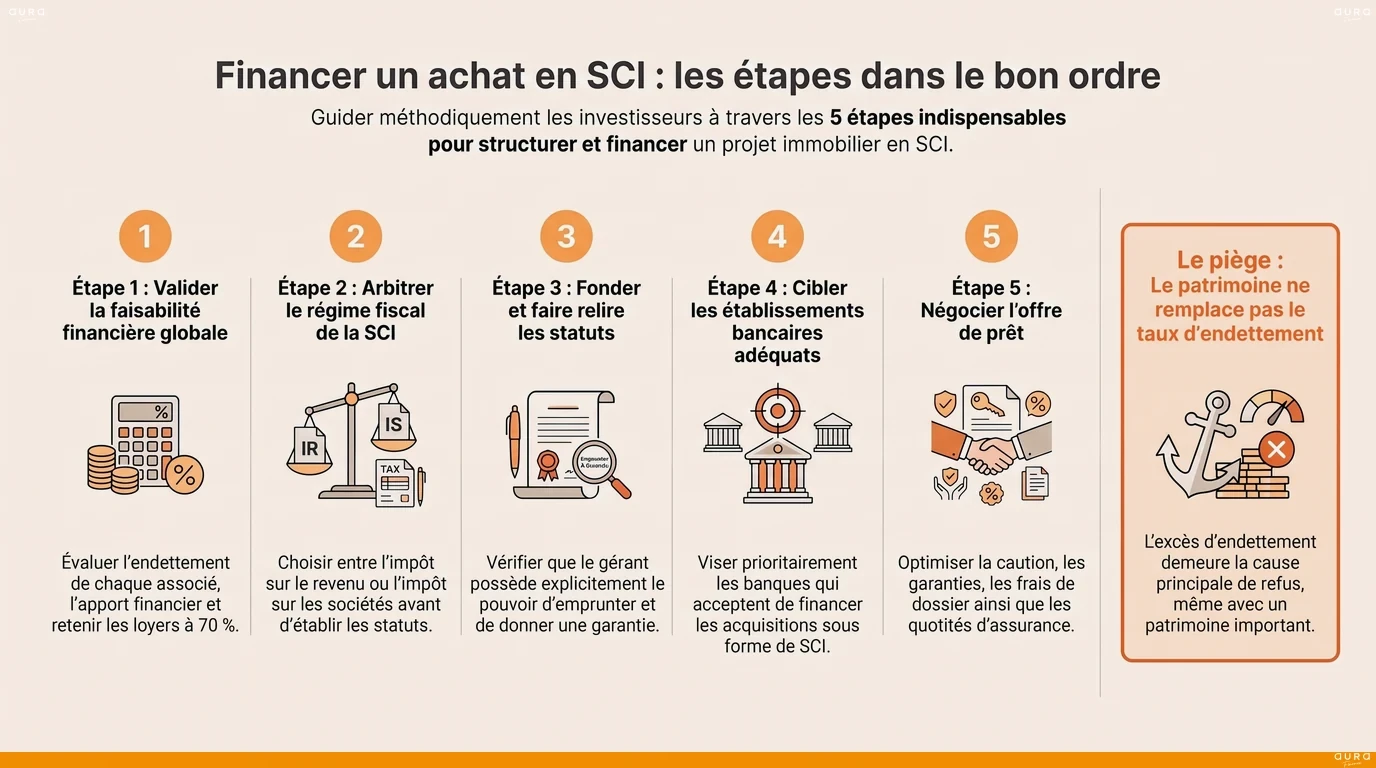
Les loyers attendus ne sont pas retenus à 100 % dans le calcul. La méthode la plus courante chez les banques que nous sollicitons n’en compte que 70 %, pour tenir compte de la vacance et des charges. Il existe des variantes : une banque retient la totalité des loyers déjà perçus et déclarés aux impôts, mais seulement 70 % des loyers à venir ; une autre prend les loyers en entier pour le taux d’endettement, puis à 70 % pour vérifier le reste à vivre. Un projet qui s’autofinance sur le papier peut donc échouer au calcul de la banque, et réussir chez une autre.
Le patrimoine ne remplace pas le taux d’endettement
Un dossier que nous avons suivi l’illustre. Une SCI d’investisseurs demandait près de 470 000 € pour refinancer ses crédits. Ses associés détenaient plus de 2 millions d’euros de patrimoine immobilier : cinq biens loués, gérés depuis une dizaine d’années. Quatre banques ont pourtant refusé. La première a jugé le taux d’endettement trop élevé, la deuxième a classé le dossier hors critères, la troisième a trouvé le montant trop important, et la quatrième a répondu « SCI non éligible ».
La piste de travail n’a pas consisté à présenter le même dossier à une cinquième banque, mais à le reconstruire : demander moins (autour de 300 000 €), compléter par des fonds propres, proposer une garantie sur un bien libre de tout crédit, et viser des établissements habitués aux investisseurs en société.
Ce dossier, suivi début 2026, n’a finalement pas abouti : il a été abandonné avant tout accord. Nous le citons pour ce qu’il montre, pas pour son issue. Un patrimoine, même important, ne compense pas un taux d’endettement trop élevé, et aucun courtier ne peut promettre le contraire.
L’assurance emprunteur des associés
La banque demande en général que les associés qui portent le projet soient assurés sur le prêt de la SCI. Reste à fixer la quotité, c’est-à-dire la part du capital couverte sur chaque tête. Si chacun n’est assuré qu’à hauteur de ses parts, le décès d’un associé ne rembourse qu’une partie du prêt, et les autres restent tenus de la suite. Assurer chaque associé pour la totalité coûte plus cher, mais protège mieux la famille. Cet arbitrage se fait avant l’offre de prêt ; notre page sur l’assurance emprunteur détaille les options.
Impôt sur le revenu ou impôt sur les sociétés : le choix se fait avant le prêt
Par défaut, une SCI relève de l’impôt sur le revenu. Elle est dite « transparente » : chaque associé déclare sa part des loyers dans ses revenus fonciers. Elle peut opter pour l’impôt sur les sociétés. Les deux régimes ne se valent pas selon le projet, et le banquier ne lit pas le dossier de la même façon.
| Critère | SCI à l’impôt sur le revenu | SCI à l’impôt sur les sociétés |
|---|---|---|
| Imposition des loyers | Chez les associés, en revenus fonciers | Dans la société : 15 % jusqu’à 42 500 € de bénéfice (sous conditions), 25 % au-delà |
| Amortissement du bien | Non | Oui, il réduit le bénéfice imposable |
| Déficit | Imputable sur le revenu global jusqu’à 10 700 € par an, hors intérêts d’emprunt | Reporté sur les bénéfices futurs de la société |
| Revente du bien | Plus-value des particuliers, exonérée d’impôt après 22 ans de détention et de prélèvements sociaux après 30 ans | Plus-value calculée sur la valeur après amortissements, sans abattement pour durée de détention |
| Sortie de l’argent | Les loyers sont déjà imposés chez les associés | Les dividendes sont imposés une seconde fois (prélèvement forfaitaire de 31,4 % en 2026) |
| Revenir en arrière | Option pour l’impôt sur les sociétés possible | Renonciation possible jusqu’au cinquième exercice, puis option irrévocable |
Autrement dit, l’impôt sur les sociétés allège souvent l’impôt pendant la détention, et le fait payer à la revente. Pour un bien que la famille veut garder et transmettre, le calcul n’est pas le même que pour un bien destiné à être revendu dans dix ans.
Le piège de la location meublée
Louer meublé est, pour l’administration fiscale, une activité commerciale. Une SCI à l’impôt sur le revenu ne garde ce régime que si ses recettes commerciales restent sous 10 % de ses recettes totales. Au-delà, elle passe à l’impôt sur les sociétés, avec les conséquences du tableau ci-dessus. Un projet de location meublée ne se monte donc pas en SCI « par habitude » : la question se pose avant la rédaction des statuts.
Ce que la banque en déduit
Pour une SCI à l’impôt sur le revenu, le banquier raisonne surtout sur les associés. Pour une SCI à l’impôt sur les sociétés, il lit souvent aussi la société comme une entreprise : ses bilans quand elle existe déjà, un prévisionnel quand elle est créée pour le projet. Le dossier se prépare en conséquence.
Toutes les banques ne financent pas les SCI
C’est le constat le plus concret de nos dossiers. La position des banques face aux SCI varie d’un réseau à l’autre, et elle ne figure sur aucune brochure :
- une grande banque de réseau avec laquelle nous travaillons ne finance pas les SCI lorsque le dossier passe par un courtier, sauf exception rare ;
- plusieurs établissements classent la SCI parmi les dossiers « complexes », avec des frais de dossier plus élevés : chez l’un, 800 € au lieu de 500 € pour un dossier standard ; chez un autre, des frais proportionnels au montant, plafonnés à 3 000 € pour les prêts de plus de 500 000 € ou les SCI (barèmes relevés en 2025) ;
- quand la SCI loue ses locaux à la société d’un associé, la banque demande souvent d’y domicilier les comptes des deux structures. Sur le dossier d’un professionnel de santé qui achetait ses locaux de cabinet en SCI, la contrepartie portait sur les comptes de la SCI, de sa société d’exercice et de la holding qui la détenait.
Déposer le même dossier partout ne sert donc à rien. Un refus pour « SCI non éligible » ne dit rien du projet : il dit seulement que cette banque n’en finance pas. Savoir où ne pas aller fait gagner des semaines.
Ce que la banque lit dans les statuts
Avant d’émettre une offre, le banquier lit les statuts. Il vérifie que l’objet social couvre l’achat et la location du bien, et que le gérant a le pouvoir d’emprunter et de consentir une garantie au nom de la société. Si les statuts ne le prévoient pas, il faut une décision des associés, dont le procès-verbal rejoindra le dossier. Des statuts types remplis sans relecture ne règlent pas toujours ce point, ni les règles d’agrément qui pèseront sur une future donation de parts.
Le compromis : au nom de qui ?
Si la SCI n’existe pas encore à la signature du compromis, l’acheteur signe en général en son nom avec une faculté de substitution au profit de la société en formation. La condition suspensive de prêt doit alors viser le prêt que demandera la SCI, pour que le refus d’une banque protège vraiment l’acheteur. Le point se vérifie avec le notaire avant de signer.
Ce que fait un courtier sur un projet en SCI
Un courtier en crédit n’écrit pas les statuts et ne choisit pas le régime fiscal à votre place : c’est le rôle du notaire, de l’expert-comptable ou de l’avocat. Son travail commence avant eux et se termine à l’offre de prêt.
- Avant les statuts, vérifier que le projet est finançable tel qu’il est pensé : endettement de chaque associé, apport, loyers retenus. Puis poser les questions qui changent le montage : impôt sur le revenu ou sur les sociétés, location nue ou meublée, répartition des parts, apport en capital ou en compte courant d’associé.
- Choisir les banques : écarter celles qui ne financent pas les SCI par courtier, viser celles qui connaissent les investisseurs en société ou les professionnels, selon le projet.
- Monter un dossier lisible : les pièces de la société (statuts, extrait Kbis, procès-verbal d’autorisation d’emprunt, bilans si elle existe) et celles de chaque associé.
- Négocier ce qui ne se voit pas dans le taux : la caution des associés, la garantie, les frais de dossier, les quotités d’assurance, les pénalités de remboursement anticipé en cas de revente d’un bien.
- Reconstruire quand le dossier bloque : réduire le montant, ajouter un apport ou une garantie, changer de type de banque, comme nous l’avons tenté pour les investisseurs décrits plus haut.
Pour une SCI d’investisseurs qui dispose d’une épargne, le prêt in fine est une option à étudier : on ne rembourse que les intérêts, et le capital en une fois à l’échéance, le plus souvent adossé à un placement donné en garantie. Nos conditions de financement pour l’investissement locatif détaillent les autres montages.
Ces avis de clients ne portent pas tous sur une SCI, mais ils décrivent ce travail dans leurs propres mots :
« Je recommande fortement Amélia d’Aura Finance qui a su trouver la bonne banque pour notre projet malgré la complexité du dossier. Elle n’a rien lâché. Merci »
F., avis Google, août 2026
« Super accompagnement par Aura Finance en la personne de Pierre, autant sur la simulation de financement, de la recherche de crédit et surtout du suivi et explications lors d’un premier investissement. Je recommande fortement ! »
A., avis Google, juin 2025
Ce que le courtage ne règle pas
- Si l’endettement des associés est trop élevé, aucun montage ne le fait disparaître : il faut réduire le projet ou attendre. Le dossier des investisseurs cité plus haut en est l’exemple.
- Les statuts, l’option fiscale et la stratégie de transmission relèvent du notaire, de l’expert-comptable ou de l’avocat. Un courtier les signale, il ne les décide pas.
- La SCI a un coût propre : rédaction des statuts, annonce légale, immatriculation, et pour une SCI à l’impôt sur les sociétés, une comptabilité tenue chaque année.
- Une SCI ne peut pas bénéficier du prêt à taux zéro, réservé aux personnes physiques qui achètent leur résidence principale.
- Loger gratuitement un associé dans un bien détenu par une SCI à l’impôt sur les sociétés a des conséquences fiscales à étudier avant l’achat.
Chaque situation est unique. Les informations présentées sont données à titre indicatif. Une réponse personnalisée vous sera apportée après étude de votre dossier.
FAQ sur le prêt immobilier en SCI
Faut-il un apport pour emprunter en SCI ?
Le plus souvent, oui. La banque attend au minimum de quoi couvrir les frais d’acquisition, de garantie et de dossier, apportés par les associés en capital ou en compte courant d’associé. Un financement sans apport reste possible pour des associés aux revenus solides, mais il dépend fortement de la banque et du projet. C’est l’un des premiers points que nous vérifions, avant même la rédaction des statuts.
Peut-on acheter sa résidence principale en SCI ?
Oui, une SCI à l’impôt sur le revenu peut acheter le logement qu’occupe un de ses associés. On renonce en revanche au prêt à taux zéro, et la banque étudie le dossier comme celui d’une SCI, avec la caution et l’analyse des associés décrites plus haut. L’intérêt du montage, souvent la transmission, se discute avec le notaire.
Tous les associés doivent-ils être assurés ?
La banque exige en général l’assurance des associés qui portent le projet et fixe avec eux la quotité de chacun. Le choix entre une couverture à hauteur des parts et une couverture totale sur chaque tête change le coût et la protection de la famille. Il se fait avant l’offre de prêt, pas après.
Comment cet article a été préparé
Cet article a été rédigé avec l’aide d’un outil d’intelligence artificielle, sous la direction de l’équipe d’Aura Finance, à partir des textes officiels listés ci-dessous et d’éléments tirés des dossiers de financement suivis par le cabinet, rendus anonymes. Il est soumis à la relecture d’un courtier du cabinet avant publication. Les avis cités sont des avis Google publics, reproduits sans modification. Le résumé audio et l’infographie ont été générés par IA à partir de ce texte.
Sources
- Code civil, articles 1857 à 1860 : engagement des associés à l’égard des tiers (Légifrance)
- Code général des impôts, article 239 : renonciation à l’option pour l’impôt sur les sociétés (Légifrance)
- BOFiP, BOI-IS-CHAMP-10-30 : sociétés civiles et seuil de 10 % de recettes commerciales
- Impôt sur les sociétés : taux normal et taux réduit (Service Public Entreprendre)
- Revenus fonciers et déficit foncier (Service Public)
- Plus-value immobilière (Service Public)
- Évolution du taux du prélèvement forfaitaire unique (Service Public Entreprendre)
- Code de la construction et de l’habitation, articles L31-10-2 et suivants : conditions du prêt à taux zéro (Légifrance)


